IDIOMA


La World Steel Association (worldsteel) publicó su Short Range Outlook de octubre de 2026 el 12 de octubre en Nueva Delhi, manteniendo la demanda mundial de acero prácticamente plana en 1.722 millones de toneladas para 2026 y pronosticando un retorno al crecimiento del 1,7 por ciento en 2027, hasta 1.752 Mt. Para los compradores de acero estructural y equipos de obra temporal, el titular oculta la verdadera historia: la demanda fuera de China debería acelerar hasta un crecimiento del 4,0 por ciento en 2027, una tasa rara vez vista en los últimos años.
Cifras principales: una revisión modesta con una división regional
La perspectiva de octubre recorta la previsión de abril en 2 Mt para 2026 y en 10 Mt para 2027. El presidente del Comité de Economía de worldsteel, Alfonso Hidalgo de Calcerrada, declaró que casi toda la revisión es una historia de China, agravada por la perturbación del mercado energético derivada del conflicto en curso en Oriente Medio. La demanda china de acero debería contraerse un 2,0 por ciento en 2026 y un 1,0 por ciento adicional en 2027, mientras persiste la caída inmobiliaria y la inversión en infraestructura se mantiene en terreno negativo.
| Región | Previsión 2026 | Previsión 2027 |
|---|---|---|
| Mundo | Plana (−0,1%) | +1,7% |
| Mundo sin China | +1,5% | +4,0% |
| China | −2,0% | −1,0% |
| India | +7,9% (172,4 Mt) | +8,0% (186,2 Mt) |
| Estados Unidos | +2,0% | +1,5% |
| UE y Reino Unido | −0,3% | +3,1% |
| Oriente Medio | −13,9% | +8,8% |
India y la UE lideran la recuperación impulsada por la construcción
India sigue siendo el gran mercado siderúrgico de mayor crecimiento, con la construcción de infraestructuras como motor principal y un amplio apoyo de la manufactura, las energías renovables y la producción de automóviles. En Europa, la perspectiva del tercer trimestre de 2026 de EUROFER proyecta un crecimiento de la producción de construcción de la UE del 1,8 por ciento en 2026, que se acelerará al 2,9 por ciento en 2027 gracias a la recuperación de la demanda de vivienda y al gasto en infraestructura. La construcción representa el 37 por ciento del consumo aparente de acero de la UE, por lo que esa trayectoria alimenta directamente la demanda de productos largos y perfiles estructurales.
Las medidas comerciales endurecen el acceso al mercado de la UE
Dos novedades regulatorias de las últimas semanas condicionan los costes de adquisición hasta 2027. La nueva salvaguardia del acero de la UE, en vigor desde el 1 de julio, recortó los volúmenes de contingente libre de aranceles un 47 por ciento, hasta 18,3 Mt al año, y elevó el derecho fuera de contingente al 50 por ciento, con una prueba de origen de fusión y colada añadida. A los cinco días de la apertura del período de contingentes del cuarto trimestre, Turquía, China, India y otros orígenes ya habían superado varias líneas de contingente. Por separado, el precio del certificado CBAM del tercer trimestre de 2026 se fijó en 82,32 euros por tonelada de CO2, manteniendo un coste de carbono firme sobre las importaciones al bloque.
Qué significa esto para los compradores de acero y andamiaje
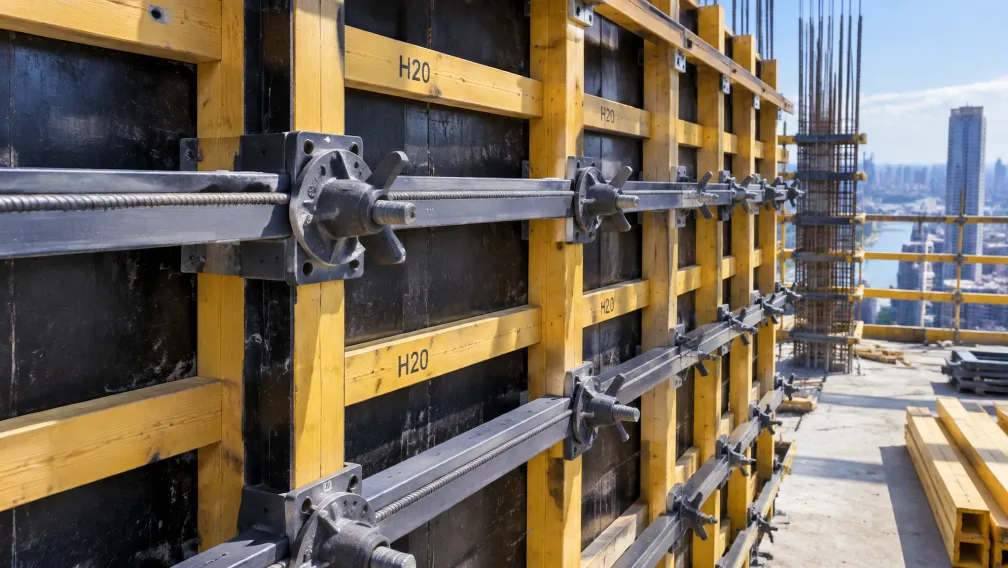
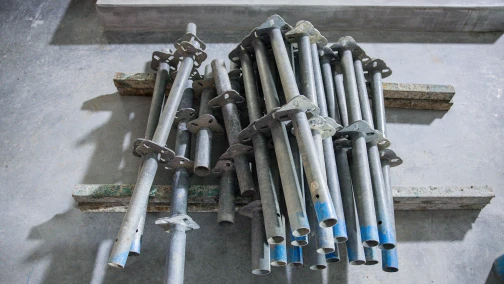
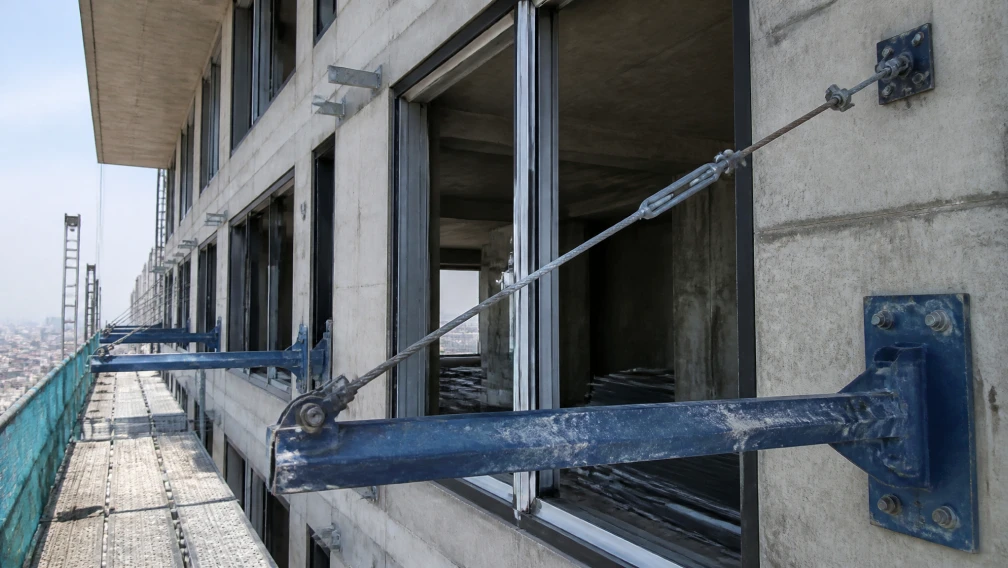
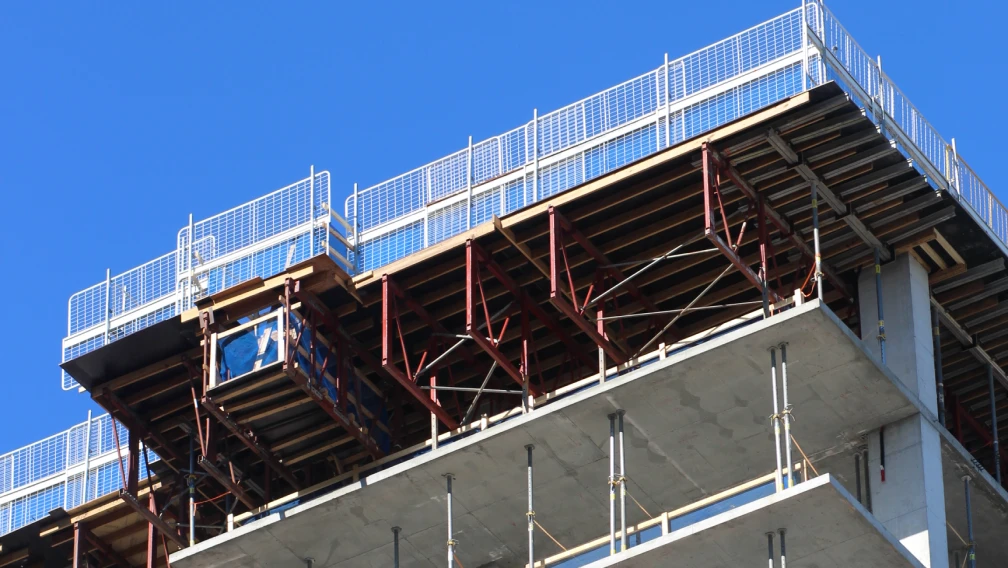
Se derivan tres conclusiones prácticas. Primero, la oferta mundial sigue siendo amplia mientras la demanda china se contrae, por lo que las ofertas de exportación fuera de China de acero de sección H y componentes fabricados se mantienen competitivas hasta principios de 2027. Segundo, los compradores que envían a la UE deben presupuestar ahora el derecho del 50 por ciento fuera de contingente y la obligación de certificados CBAM en el coste en destino, lo que favorece a los proveedores con certificación de colada completa y trazabilidad de fusión y colada. Tercero, la sólida previsión de crecimiento fuera de China para 2027 apunta a carteras de pedidos crecientes para obras temporales certificadas, desde sistemas de andamios en voladizo hasta puntales de acero ajustables, particularmente en India, la recuperación del Golfo y los programas europeos de infraestructura. Los compradores que planifiquen proyectos de 2027 deberían cerrar acuerdos marco de suministro antes de que la aceleración de la demanda endurezca los plazos de entrega.
Fuentes:
- World Steel Association — Short Range Outlook October 2026: https://worldsteel.org/media/press-releases/2026/worldsteel-short-range-outlook-october-2026/
- SteelOrbis — EUROFER: EU construction to support steel demand as growth accelerates through 2027: https://www.steelorbis.com/steel-news/latest-news/eurofer-eu-construction-to-support-steel-demand-as-growth-accelerates-through-2027-1481796.htm
- Barrett Steel — EU Steel Quota Tracker (Reglamento (UE) 2026/1384): https://www.barrettsteel.com/eu-steel-quota-tracker/
-

Lengge
Fabricante de sistemas de andamios en voladizo
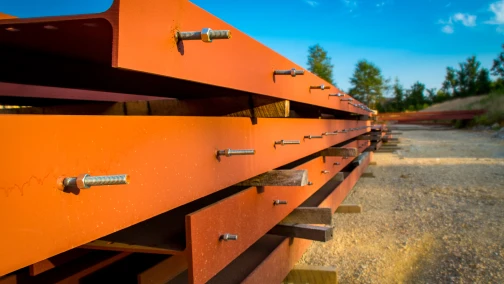
Lengge es una fábrica con sede en China que produce vigas I para andamios en voladizo, tirantes, conectores, piezas empotradas y accesorios completos de andamios. Suministramos a contratistas, mayoristas y empresas de alquiler en más de 50 países desde nuestras instalaciones de producción en Hebei.